


 xintuo
近期,中信金控财富委资产管理工作室发布《国内资产管理行业报告(2026年三季度)》。该报告作为中信金控按季定期发布的系列报告,旨在紧密追踪资管行业发展动态,为中国资管行业创新发展提供有益借鉴。截至2026年三季度末,我国资产管理行业总规模达198.03万亿元,较2025年末增长6.62%。就细分行业看,保险资金运用余额达40.82万亿元,公募基金规模达39.63万亿元,银行理财规模达35.37万亿元,信托资产规模达32.43万亿元,各类资管机构产品规模均实现稳中有升。
大资管行业:资管新规实施以来 行业保持平稳发展态势
我国资产管理行业进入量质齐升的高质量发展新阶段,整体规模稳步增长,各类金融机构优势互补、良性竞争,形成以银行理财、公募基金、保险资管、信托、券商资管及私募基金等为核心赛道的“大资管”行业格局。
截至2026年三季度末,整体资产管理规模(AUM)约为198.03万亿元,较2025年末增长6.62%。就细分行业看,多数细分行业规模均实现稳中有升,得益于资本市场活跃、居民财富管理需求旺盛,银行理财、公募基金规模增长更为明显。

我国各类资管机构的产品规模(截至2026年三季度末,单位:万亿元)
资料来源:Wind数据终端、人民银行、国家金融监督管理总局、基金业协会、信托业协会、保险资产管理协会、中国银行业理财市场报告、普益标准
注:受数据可得性影响,信托资产数据取2025年上半年末数值,基金公司的养老金规模、保险资金运用余额取2026年二季度末数值,公募基金、私募资管、私募基金、资产支持专项计划取2026年8月末数值
银行理财:规模稳步增长 混合类产品占比提升
2026年三季度,银行理财维持良好发展态势。全市场存续产品5.43万只,较上年末增长17.32%;规模35.37万亿元,较上年末增长6.26%。从产品结构看,存续产品以固定收益类为主,混合类产品占比略有提升。三季度末固定收益类产品存续规模34.17万亿元,占比96.61%,较上年末减少0.48个百分点;混合类产品存续规模1.07万亿元,占比3.03%,较上年末增加0.42个百分点;此外,权益类、商品及金融衍生品类存续规模分别为0.11万亿元、0.03万亿元。

2026年三季度,理财公司旗下理财产品的发行数量
(按开放模式和机构类型统计,单位:只)
数据来源:普益标准
公募基金:基金中基金 混合基金净值增速亮眼
2026年三季度,公募基金行业呈现发行数量相对平稳、募集规模显著收缩的特征:新发产品501只,环比下降0.79%;合并募集份额2148亿份,环比二季度下降30.06%。从存续角度看,截至2026年8月末,基金产品数量较上年末增长7.07%,其中股票基金、基金中基金增速较快,分别较上年末增长13.89%、17.49%;基金产品净值较上年末增长5.09%,其中基金中基金、混合基金净值分别增长33.88%、11.26%,表现亮眼,债券基金、货币市场基金净值分别增长9.45%、8.48%。

截至2026年8月末,公募基金市场的整体情况
资料来源:中国证监会、基金业协会
注:其他基金包含QDII、REITs、商品类、同业存单类基金等。由于四舍五入原因,可能存在分项之和不等于合计的情形。基金数量统计不含已向证监会报送清盘的基金。
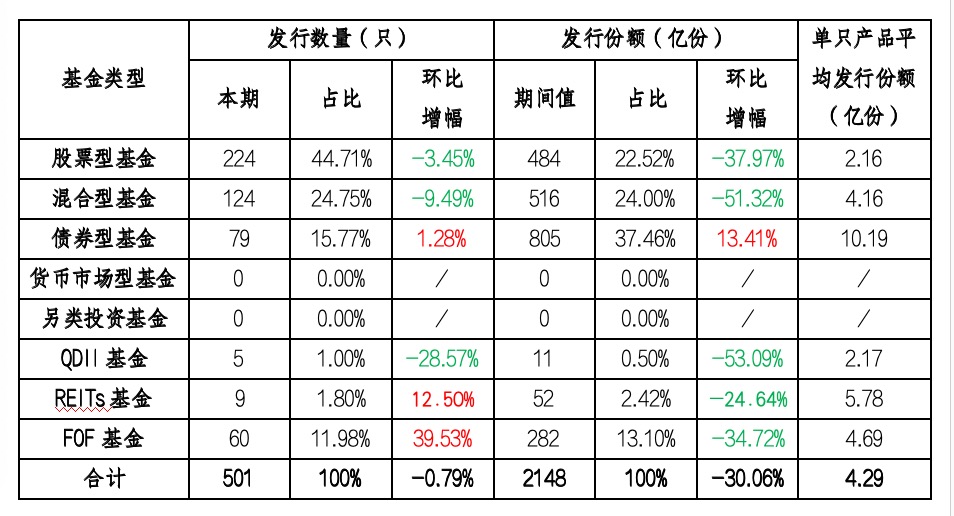 2026年三季度,各类型公募基金的发行情况
资料来源:WIND数据终端
私募证券基金:存续规模较快增长
截至2026年8月末,我国境内存续私募证券投资基金管理人7203家,较上年末减少328家;存续私募证券投资基金84130只、规模9.08万亿元,较上年末分别增加3740只、增加2.00万亿元。

2024年以来,国内私募证券投资基金管理人和产品的存续情况
资料来源:基金业协会
信托及保险资管:标品信托替代趋势延续 保险资管投资基金余额增速较快
信托方面,2026年三季度末,信托行业管理资产规模稳步增长,标品信托等替代传统非标的趋势延续。截至三季度末,标品信托以3年以上固收类产品为主,从产品类型看,固收类、混合类产品占比较上年末略有提升,权益类产品占比小幅下降;从产品期限看,1年期以下产品占比变化不大,2-3年期产品占比小幅提升,1-2年期及3年期以上产品占比小幅下降。
保险资管方面,截至2026年二季度末,我国保险资金运用余额达到40.82万亿元,较上年末增长6.09%;结构上资产配置以债券资产为主,股票、证券投资基金余额增速持续快于整体。其中,人身险、财产险公司投向股票资产的规模分别较上年末增长10.02%、6.39%,投向证券投资基金资产的规模分别较上年末增长16.05%、20.76%。

标品信托的类型和期限分布(截至2026年三季度末,按产品数量)
资料来源:普益标准

我国人身险公司、财产保险公司的资金运用情况
(截至2026年二季度末,单位:亿元)
资料来源:国家金融监督管理总局
中信金控财富委资产管理工作室由中信金控旗下18家金融子公司联合组建,包括中信银行、中信证券、中信建投证券、中信信托、中信保诚人寿等金融机构。本期报告由信银理财有限责任公司承办,以全面的数据、深入的分析和前瞻性的观点,为资管行业提供了宝贵参考,有助于推动行业健康发展,提升国内资管机构的国际竞争力。
来源:新华网


